
□记者 安瑞倩
房产过户,是指通过买卖、赠与、继承、司法拍卖等方式取得房屋,在不动产登记机构办理房屋产权权属变更,实现产权由出让方转移至受让方的法定流程。日常办理中,房屋买卖、赠与、继承是三种常见过户路径,三者在生效条件、税费成本、后续交易风险上各有不同。近日,记者走访了市不动产登记交易综合服务大厅登记和办税服务窗口,咨询住房过户业务政策,梳理不同过户方式的核心要点,帮助市民结合自身实际情况,理性选择合适的过户途径。以下解析仅适用于住房过户的业务政策,不适用于非住房过户。
三种过户方式最核心的区别体现在两方面:一是生效时间不同,继承过户必须在产权人离世之后方可办理,买卖过户、赠与过户,产权存续期间即可申请办理权属转移;二是税费不同,不同过户模式缴纳税费不同,也会对房屋未来二次出售产生影响。
买卖过户
风险相对可控,按二手房交易标准计税
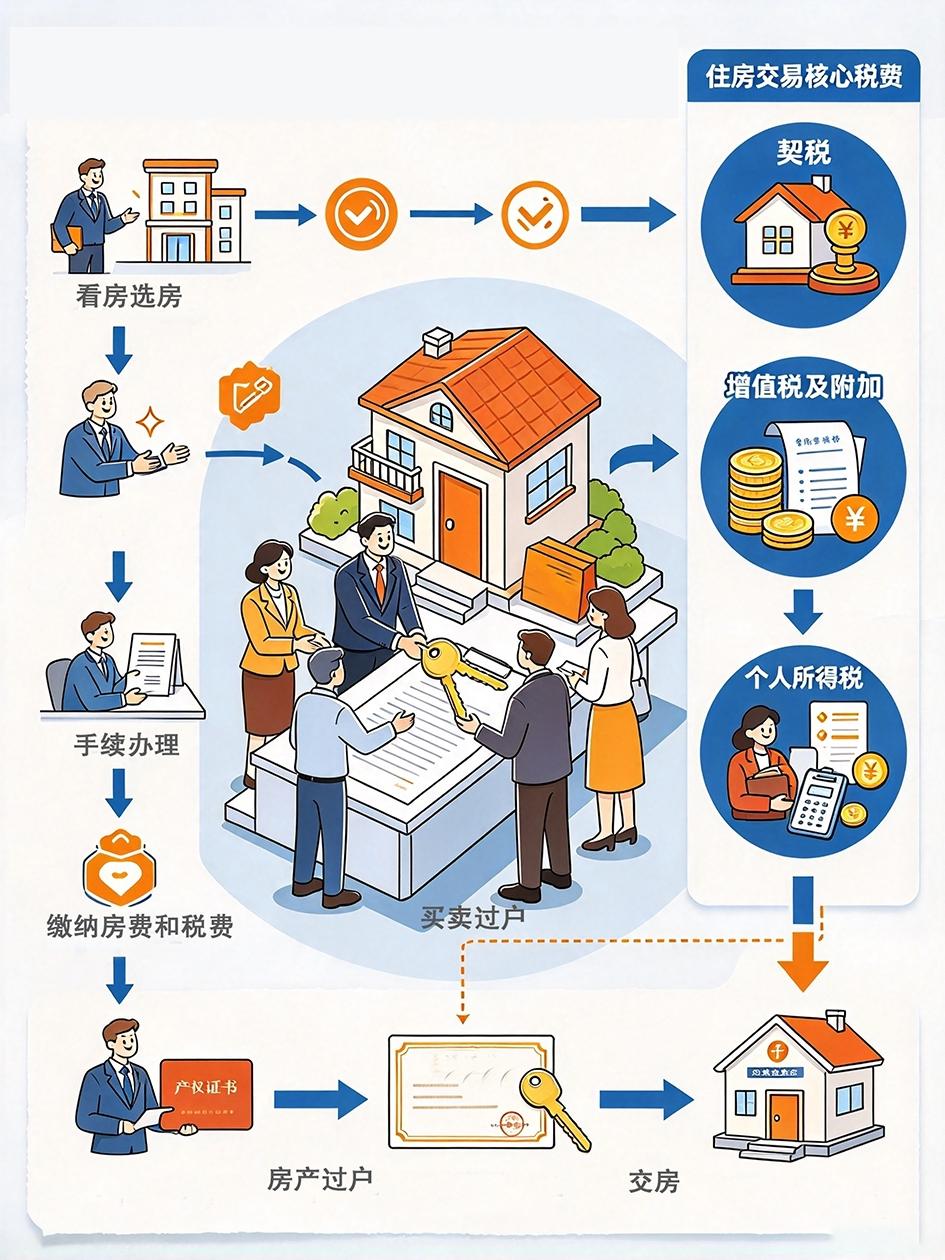
买卖过户是市场化的房产交易模式,也是当前二手房流通中最普遍的过户方式。该方式交易流程规范、监管体系完善,交易风险可控性最高。虽部分场景下当期税费成本相对偏高,但整体交易合规性、安全性最优,亲属之间亦可正常办理买卖过户。住房交易核心税费主要包含契税、增值税及附加税费和个人所得税。
契税:对个人购买盐城市范围内家庭唯一住房(家庭成员范围包括购房人、配偶以及未成年子女,下同),面积为140平方米及以下的,减按1%的税率征收契税;面积为140平方米以上的,减按1.5%的税率征收契税。对个人购买家庭第二套住房,面积为140平方米及以下的,减按1%的税率征收契税;面积为140平方米以上的,减按2%的税率征收契税。第三套及以上住房,契税按3%征收。
增值税:个人将购买2年以上(含2年)住房对外销售,免征增值税;不足2年的,按3%征收率全额缴纳。
个人所得税:自2022年10月1日至2027年12月31日,对出售盐城市范围内自有住房,并在现住房出售后1年内在盐城市范围内重新购买住房的纳税人,对其出售现住房已缴纳的个人所得税予以退税优惠。其中,新购住房金额大于或等于转让金额可全额退税;小于则按比例退税。“满五唯一”住宅可免征个人所得税。“满五”:个人购买住房,以房屋产权证注明日期或契税完税凭证注明日期,按孰先原则起算,至转让房屋时已满5年;“唯一”即家庭唯一生活用房,指在江苏省范围内,纳税人(有配偶的为夫妻双方)仅拥有一套住房(仅统计住房,商铺、车库等非住宅不计入)。
赠与过户
区分直系与非直系,二次出售暗藏成本
房产赠与过户主要分为符合免税条件的赠与和不符合免税条件的赠与两类,两类模式税费标准差距较大,且受赠房屋后续二次交易的计税规则特殊,是市民极易忽视的关键要点。
符合免税条件的赠与:包含配偶、父母、子女、祖父母、外祖父母、孙子女、外孙子女、兄弟姐妹之间的赠与,以及对其承担直接抚养或者赡养义务的抚养人或者赡养人,可免征增值税和个人所得税。赠与双方按规定缴纳印花税;受赠方需缴纳3%契税。不符合免税条件的赠与:指朋友、同事等无亲属关系或非上述范围内的赠与,税费更高,受赠方需按“偶然所得”缴纳20%个人所得税,同时缴纳3%契税;房屋不符合免税条件的,可能还需缴纳增值税。
重点提醒:受赠房产后续二次出售时,个税计税原值规则不同,直接影响远期交易成本。
受赠人转让受赠房屋的,以其转让受赠房屋的收入减除原捐赠人取得该房屋的实际购置成本,以及赠与和转让过程中受赠人支付的相关税费后的余额,为受赠人的应纳税所得额,依法计征个税。最终个税按房屋转让收入扣除计税原值及合理税费后的差额计征,大概率高于普通买卖过户的二次交易税收负担,市民办理赠与过户前需提前测算远期成本。
以一套评估价100万元的房屋为例,赠与环节中,符合免税条件时税费为3万余元;不符合免税条件时税费合计更高。后期房屋出售交易环节中,此前赠与符合免税条件,计税原值沿用赠与人原始购房成本。若原购入价100万元,日后以120万元卖出,在忽略少量交易手续费的前提下,凭原值差额计税时,转让个税按政策公式核算;如果日后出售价低于房屋原值,则无差额个税。
继承过户
当下税费最低,二次交易有成本
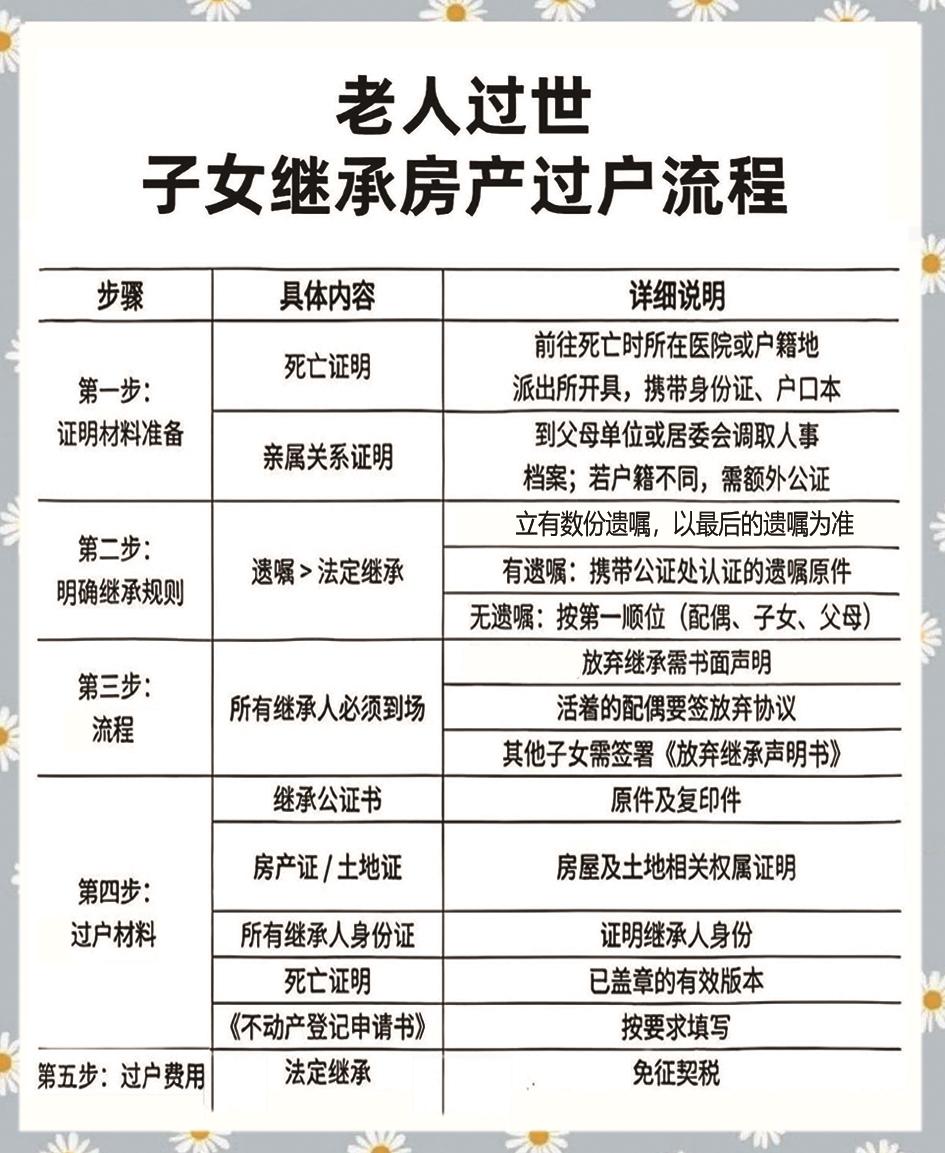
房产继承属于无偿取得产权的过户方式,无须支付购房款,继承开始的核心法定条件为被继承人已死亡。继承分为法定继承、遗嘱继承,法定继承的受让人为法定继承人。法定继承分为两个顺序,第一顺序为配偶、子女、父母,第二顺序为兄弟姐妹、祖父母、外祖父母。
按照税收政策,法定继承人继承房屋,免征契税,需缴纳印花税,承担公证费(如自行办理公证)、不动产登记费等少量费用;非法定继承人接受房屋遗赠则属于赠与行为,按赠与房产相关要求缴纳税费。
重点提醒:通过继承取得的房屋,后续对外出售时,要按照现行政策规定核算个人所得税。存在按财产转让所得20%缴纳个税的情形,办理前应当充分考量远期交易成本。
以一套评估价120万元、原房主购买价50万元的房产举例,法定继承人办理继承过户环节免征契税;二次出售时,不满足“满五唯一”,凭原值凭证按差额20%计征个税,若以100万元对外卖出,在忽略少量交易手续费的前提下,转让个人所得税为(100-50)×20%,即10万元。关键点是继承时房屋评估价值120万元,不作为个税的原值基数,原值看被继承人原始购房发票;若出售价低于原值,则不征收。如果出售时满足“满五唯一”,个税免征,不用缴纳差额个税。
温馨提示
三种过户方式没有绝对意义上“最省钱”的标准答案,不能只看办理当下的税费高低,还需要综合房屋是否要二次出售、亲属关系、持有年限等多重因素,结合自身实际需求理性选择过户方式。
有过户需求的市民,可前往“盐里家·房产超市”二楼市不动产登记交易综合服务大厅及市政务服务中心税务服务窗口现场咨询,合规办理房屋产权变更手续。